INFORMATIVO FISCAL Nº229 OUTUBRO/2026
Prezado cliente,
Com a publicação da Portaria MF nº 3.074/2026 em 09 de Outubro de 2.026, foram divulgadas as alíquotas da Contribuição sobre Bens e Serviços (CBS) incidentes sobre combustíveis a partir de 2027.
O óleo diesel, um dos principais insumos do transporte rodoviário de cargas, estará sujeito à tributação monofásica da CBS, mediante aplicação de uma alíquota ad rem. Nesse modelo, o imposto será calculado sobre a quantidade comercializada, em litros, e não sobre o valor de aquisição do combustível, sendo recolhido em uma única etapa da cadeia de comercialização.
As alíquotas do CBS sobre os combustíveis:
- Gasolina e suas correntes – Litro – R$ 0,7925
- Etanol Anidro Combustível – Litro – R$ 0,1922
- Óleo Diesel e suas correntes – Litro – R$ 0,3515
- Biodiesel (B100) – Litro – R$ 0,1480
- GLP e GLGN – Quilograma – R$ 0,1677
- Etanol Hidratado Combustível – Litro – R$ 0,1922
- Querosene de Aviação – Litro – R$ 0,0712
- Óleo Combustível – Quilograma – R$ 0,3403
Impactos para as transportadoras
A definição da alíquota da CBS sobre o diesel evidencia um ponto de atenção para as transportadoras, especialmente aquelas tributadas pelo Lucro Real, que atualmente aproveitam créditos de PIS/Cofins sobre esse insumo.
Embora o direito ao crédito da CBS esteja assegurado às transportadoras sujeitas ao regime regular, o valor passará a ser determinado pela quantidade de litros adquiridos, independentemente do preço pago pelo combustível, observados os requisitos legais.
Essa mudança poderá representar redução dos créditos tributários e consequente aumento do custo efetivo do combustível.
Simulação comparativa — PIS/Cofins x CBS:
Considerando uma aquisição hipotética de 1.000 litros de diesel, ao preço de R$ 6,39 por litro:
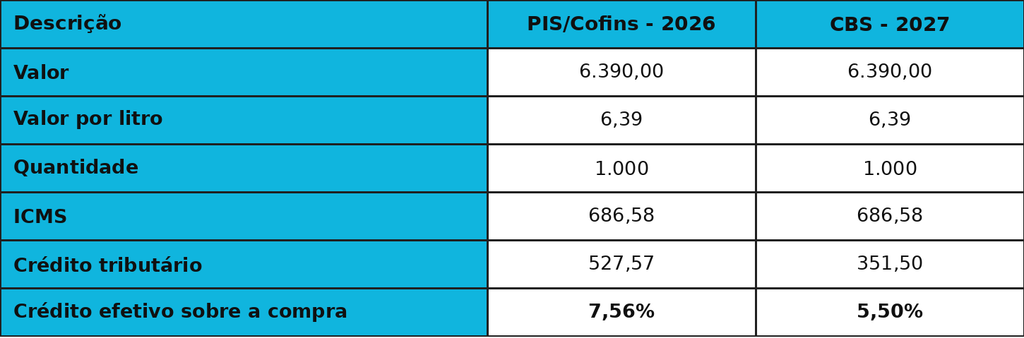
Nesse exemplo, a redução do crédito tributário seria de 2,06 pontos percentuais, representando R$ 131,35 a menos em créditos a cada 1.000 litros adquiridos.
O impacto efetivo dependerá do preço do combustível, do volume consumido e das condições de creditamento de cada empresa.
Planejamento tributário
Diante dessas alterações, recomendamos que as transportadoras avaliem os impactos da CBS sobre seus custos operacionais, especialmente na composição do custo do frete, na projeção das margens de rentabilidade e no planejamento tributário para 2027.
A equipe da Paulicon permanece à disposição para avaliar os impactos da Reforma Tributária e orientar sua empresa na adequação às novas regras.
Fundamentação legal:
Portaria MF nº 3.074/2026;
Lei Complementar nº 214/2025, arts. 172 a 180;
Decreto nº 12.955/2026, art. 267.