Fiscais1 min de leitura
Simples Nacional – Novos campos de IBS e CBS para NF-e e NFC-e
Informativo Fiscal nº 233 – Novembro/2026
Prezados clientes,
A Nota Técnica 2026.005, versão 1.00, estabelece alterações nos leiautes da Nota Fiscal Eletrônica (NF-e, modelo 55) e da Nota Fiscal de Consumidor Eletrônica (NFC-e, modelo 65), para contemplar as informações de IBS e CBS das empresas optantes pelo Simples Nacional, em decorrência da Reforma Tributária.
Os novos campos têm implantação prevista no ambiente de produção em 14/12/2026.
O que as empresas do Simples Nacional precisam verificar?
Atualização do sistema: confirmar com o fornecedor do sistema emissor de NF-e/NFCe se o programa está adequado à Nota Técnica 2026.005 e aos respectivos leiautes XML. • Enquadramento tributário: verificar se o sistema contempla corretamente o Simples Nacional tradicional e o Simples Nacional com opção pelo regime regular de IBS/CBS (modelo híbrido).
Opção pelo regime híbrido: as empresas que realizaram essa opção poderão cancelá-la até 20/12/2026. Caso ainda estejam avaliando a permanência nesse modelo, recomendamos aguardar a definição para realizar a parametrização definitiva, sem deixar de antecipar a atualização do sistema e os testes.
Novo campo de atividade: verificar a implementação do campo cAtivSN, que identificará a atividade do Simples Nacional em cada item da NF-e/NFC-e, conforme a operação realizada.
Testes em homologação: realizar emissões de teste antes da utilização dos novos campos em produção, conferindo as informações tributárias, os valores calculados e possíveis mensagens de rejeição.
Preenchimento conforme o enquadramento tributário
A Nota Técnica estabelece tratamentos distintos para as empresas que permanecerem no Simples Nacional tradicional e aquelas que optarem pelo regime híbrido.
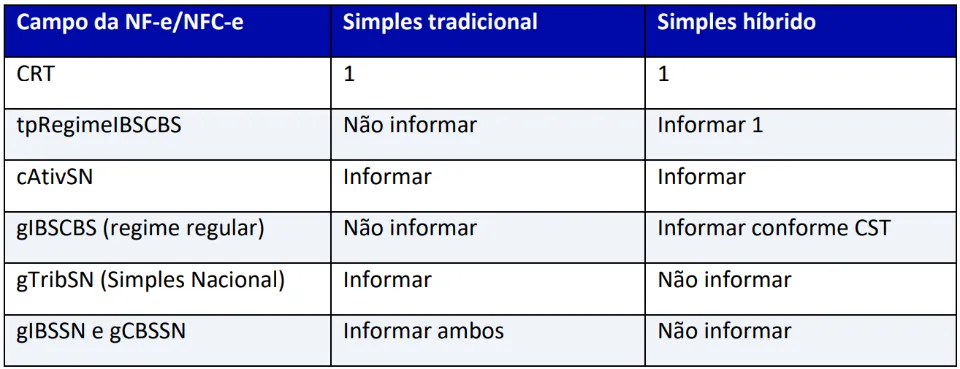
Importante: a empresa optante pelo modelo híbrido permanece identificada como Simples Nacional (CRT 1), mas utiliza os campos de IBS e CBS do regime regular. Já a empresa do Simples tradicional deverá utilizar os campos específicos desse regime.
Fundamentação legal:
Nota Técnica NF-e/NFC-e 2026.005, versão 1.00.